Domain funkantennen.de kaufen?
Wir ziehen mit dem Projekt
funkantennen.de um.
Sind Sie am Kauf der Domain
funkantennen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain funkantennen.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Mast, Claudia: UnternehmenskommunikationUnternehmenskommunikation , Ein Leitfaden , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Auflage: 8. überarbeitete Aufl., Erscheinungsjahr: 20200608, Produktform: Kartoniert, Beilage: BC, Autoren: Mast, Claudia, Edition: REV, Auflage: 20008, Auflage/Ausgabe: 8. überarbeitete Aufl, Seitenzahl/Blattzahl: 609, Keyword: CSR; Chance Communication; Change Management; Contentmanagement; Corporate Identity; Corporate Publishing; Corporate Social Responsibility; Fernsehen; Gerüchte; Innovationskommunikation; Interne PR; Internet; Investor Relations; Kommunikation; Kommunikationsnetzwerke; Kommunikationswege; Krisenkommunikation; Kunden-PR; Kundenkommunikation; Lehrbuch; Magazine; Media Relations; Medienarbeit; Mitarbeiterkommunikation; Multiplikatoren; Neue Medien; PR; Public Affairs; Public Relations; Radio; Social Media Relations; Stakeholder; Strategische Kommunikation; Unternehmensführung; Zeitungen; strategischen Managements, Fachschema: Kommunikationswissenschaft~Öffentlichkeitsarbeit~PR~Public Relations~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Kommunikationswissenschaft~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Thema: Optimieren, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Public Relations, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 214, Breite: 153, Höhe: 42, Gewicht: 922, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A5859622, Vorgänger EAN: 9783825250775 9783825243760 9783825238254 9783825223083 9783828205109, eBook EAN: 9783838554808, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
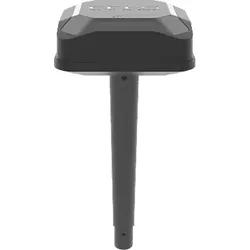
SEGWAY NAVIMOW Signal Enhancement Antenna, Verstärker AntenneSEGWAY VIMOW Signal Enhancement Antenna, Signal Verstärker Antenne Die Segway Navimow Signal‐Enhancement‐Antenne wird zusammen mit der Primärantenne eingesetzt, um die Signalabdeckung deutlich zu erweitern. Als zusätzliche Antenne sorgt sie für breitere und stabilere Signalabdeckung, was sie besonders ideal für große Gärten macht. Die wasserfeste Konstruktion gewährleistet einen unterbrechungsfreien Empfang auch bei Regen. Kompatibel mit der Navimow X3‐Series.299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Mast, Claudia: UnternehmenskommunikationUnternehmenskommunikation , Ein Leitfaden , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Auflage: 8. überarbeitete Aufl., Erscheinungsjahr: 20200608, Produktform: Kartoniert, Beilage: BC, Autoren: Mast, Claudia, Edition: REV, Auflage: 20008, Auflage/Ausgabe: 8. überarbeitete Aufl, Seitenzahl/Blattzahl: 609, Keyword: CSR; Chance Communication; Change Management; Contentmanagement; Corporate Identity; Corporate Publishing; Corporate Social Responsibility; Fernsehen; Gerüchte; Innovationskommunikation; Interne PR; Internet; Investor Relations; Kommunikation; Kommunikationsnetzwerke; Kommunikationswege; Krisenkommunikation; Kunden-PR; Kundenkommunikation; Lehrbuch; Magazine; Media Relations; Medienarbeit; Mitarbeiterkommunikation; Multiplikatoren; Neue Medien; PR; Public Affairs; Public Relations; Radio; Social Media Relations; Stakeholder; Strategische Kommunikation; Unternehmensführung; Zeitungen; strategischen Managements, Fachschema: Kommunikationswissenschaft~Öffentlichkeitsarbeit~PR~Public Relations~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Kommunikationswissenschaft~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Thema: Optimieren, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Public Relations, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 214, Breite: 153, Höhe: 42, Gewicht: 922, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A5859622, Vorgänger EAN: 9783825250775 9783825243760 9783825238254 9783825223083 9783828205109, eBook EAN: 9783838554808, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theby, Viviane: Verstärker verstehenVerstärker verstehen , Belohnen ist weit mehr als nur gelegentlich Leckerchen geben: Im richtigen Belohnen steckt ein riesiges Potenzial, um das Training von Hunden effektiver zu gestalten und gewünschte Verhaltensweisen felsenfest zu verankern. Die erfolgreiche Tiertrainerin Dr. Viviane Theby erklärt auf solider wissenschaftlicher Grundlage aktueller Lerntheorie, warum richtige Belohnungen so machtvolle Verstärker von Verhalten sind, worin der Unterschied zwischen primären und sekundären Verstärkern besteht, warum das exakte Timing entscheidend ist und was es mit Belohnungskriterien und Belohnungsraten auf sich hat. Damit Sie die Verstärker nicht nur verstehen, sondern auch anwenden können, bietet das Buch zahlreiche Praxisübungen zur Verfeinerung Ihrer eigenen Technik. Denn: Training ist ein Handwerk, das man lernen kann. Hier steht, wie es geht. , Wasserpumpen > Motorkühlung , Auflage: 2023, Erscheinungsjahr: 20230125, Produktform: Kartoniert, Titel der Reihe: Das besondere Hundebuch##, Autoren: Theby, Dr. med. vet. Viviane, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 2023, Seitenzahl/Blattzahl: 192, Abbildungen: durchgehend farbig, Themenüberschrift: PETS / Dogs / Training & Showing, Keyword: Belohnung; Belohnungsrate; Bestärker; Clicker; Clickertraining; Futterbelohnung; Hundetrainer; Hundetraining; Leckerchen; Leckerli; Lernen durch Belohnung; Operante Konditionierung; Timing im Hundetraining; Trainingstechnik Hund; Verstärker; positive Bestärkung, Fachschema: Hund / Aufzucht, Erziehung, Pflege~Hund / Sport, Spiel, Warengruppe: HC/Tiere/Jagen/Angeln, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 172, Höhe: 17, Gewicht: 521, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.