Domain funkantennen.de kaufen?
Wir ziehen mit dem Projekt
funkantennen.de um.
Sind Sie am Kauf der Domain
funkantennen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain funkantennen.de kaufen?
Welche abschreibungsmethode ist erlaubt?
Welche Abschreibungsmethode ist erlaubt? Die Abschreibungsmethode, die ein Unternehmen verwenden kann, hängt von den geltenden Rechnungslegungsvorschriften ab. In der Regel sind lineare Abschreibungen und degressive Abschreibungen die gängigsten Methoden. Lineare Abschreibungen verteilen den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während degressive Abschreibungen höhere Abschreibungen in den ersten Jahren und niedrigere Abschreibungen in späteren Jahren vorsehen. Es ist wichtig, die für das Unternehmen geltenden Vorschriften zu beachten, um sicherzustellen, dass die Abschreibungsmethode korrekt angewendet wird. **
Ist ein Wechsel der Abschreibungsmethode erlaubt?
Ist ein Wechsel der Abschreibungsmethode erlaubt? Ein Wechsel der Abschreibungsmethode ist grundsätzlich erlaubt, jedoch müssen bestimmte Voraussetzungen erfüllt sein. In der Regel muss der Wechsel begründet werden und zu einer genaueren Abbildung der tatsächlichen Wertminderung des Vermögensgegenstands führen. Zudem müssen die steuerlichen Vorschriften beachtet werden, da ein Wechsel der Abschreibungsmethode auch Auswirkungen auf die steuerliche Gewinnermittlung haben kann. Es empfiehlt sich daher, vor einem Wechsel der Abschreibungsmethode eine genaue Prüfung der rechtlichen und steuerlichen Rahmenbedingungen vorzunehmen. **

Ähnliche Suchbegriffe für Abschreibungsmethode
Top-Angebote
Produkte zum Begriff Abschreibungsmethode:
-
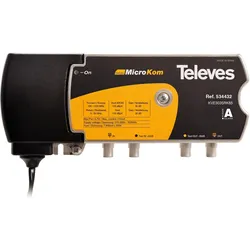
Televes TELE Verstärker (Verstärker), SAT ZubehörHausanschlussverstärker mit aktivem oder passivem Rückkanal für kleinere bis mittelgrosse multimediafähige CATV/BK-Netze. Einstellungen mittels steckbarer Jumper. Die Verstärkung im Vorwärtsbereich beträgt 30 dB/35 dB; der Rückkanal kann passiv oder aktiv (28 dB) sein. Der Frequenzbereich bis 1220 MHz erlaubt auch einen Einsatz in DOCSIS 3.1-Netzwerken. Highlights - Schaltbare Verstärkung sowohl auf dem Vorwärts- als auch auf dem Rückkanal - Dämpfungs- und Entzerrungseinstellungen sowohl am Vorwärts- als auch am Rückkanal - Integriertes Hochleistungs-Schaltnetzteil mit niedrigem Stromverbrauch Merkmale - Hohe Ausgangsleistung - Testeingang und -ausgang (-20 dB) - Gussgehäuse mit sehr guten Schirmungseigenschaften.144,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mast, Claudia: UnternehmenskommunikationUnternehmenskommunikation , Ein Leitfaden , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Auflage: 8. überarbeitete Aufl., Erscheinungsjahr: 20200608, Produktform: Kartoniert, Beilage: BC, Autoren: Mast, Claudia, Edition: REV, Auflage: 20008, Auflage/Ausgabe: 8. überarbeitete Aufl, Seitenzahl/Blattzahl: 609, Keyword: CSR; Chance Communication; Change Management; Contentmanagement; Corporate Identity; Corporate Publishing; Corporate Social Responsibility; Fernsehen; Gerüchte; Innovationskommunikation; Interne PR; Internet; Investor Relations; Kommunikation; Kommunikationsnetzwerke; Kommunikationswege; Krisenkommunikation; Kunden-PR; Kundenkommunikation; Lehrbuch; Magazine; Media Relations; Medienarbeit; Mitarbeiterkommunikation; Multiplikatoren; Neue Medien; PR; Public Affairs; Public Relations; Radio; Social Media Relations; Stakeholder; Strategische Kommunikation; Unternehmensführung; Zeitungen; strategischen Managements, Fachschema: Kommunikationswissenschaft~Öffentlichkeitsarbeit~PR~Public Relations~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Kommunikationswissenschaft~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Thema: Optimieren, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Public Relations, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 214, Breite: 153, Höhe: 42, Gewicht: 922, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A5859622, Vorgänger EAN: 9783825250775 9783825243760 9783825238254 9783825223083 9783828205109, eBook EAN: 9783838554808, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
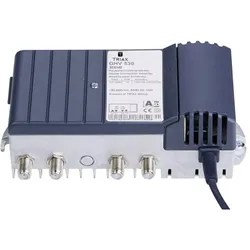
Kathrein Verstärker (Verstärker), SAT Zubehör, Grau- Hausanschlussverstärker für moderne HFC-Netzwerke bis zu 1 GHz - Integriertes hocheffizientes Schaltnetzteil - Energiemanagement: Abschaltung ungenutzter Verstärkerstufen zur Reduzierung des Stromverbrauchs - Druckgussgehäuse mit F-Steckverbindern - Variabel einstellbare 6 dB Zwischenverstärkung mit an Bord befindlichen Steckdosen-Dämpfungselementen (Lieferzustand: höhere Verstärkung) - Die maximalen Betriebspegel gelten auch für den Betrieb mit Zwischen-Dämpfung - Schaltbarer Zwischenverstärker mit Brückensteckern (6 dB Vorbetonung) - Integrierter Rückweg 5-65 MHz aktiv/passiv, aus (schaltbar mit Brückensteckern) - Eingebaute variable Dämpfungselemente (Lieferzustand Rückweg: max. Dämpfung) und variabler Equalizer - LED zur Anzeige des Betriebsmodus - Testanschluss am Ausgang -20 dB (mit Richtkoppler) - Testanschluss am Eingang -20 dB - Testanschlüsse sind im Lieferzustand mit dem EMK 03 abgeschlossen - Entspricht: EN 60728-11, EN 50083-2 und EN 60065 - Für die Inneninstallation.144,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die lineare Abschreibungsmethode und welche Vor- und Nachteile hat sie im Vergleich zur degressiven Abschreibungsmethode?
Die lineare Abschreibungsmethode schreibt den gleichen Betrag über die Nutzungsdauer eines Vermögenswerts ab. Die Vor- und Nachteile im Vergleich zur degressiven Methode sind, dass die lineare Methode einfacher zu berechnen ist, aber zu einer ungenauen Abbildung des tatsächlichen Wertverlusts führen kann. Die degressive Methode hingegen berücksichtigt den höheren Wertverlust zu Beginn der Nutzungsdauer, ist jedoch komplexer in der Berechnung. **
-
Welche Abschreibungsmethode wird in Ihrem Unternehmen verwendet und warum?
In unserem Unternehmen wird die lineare Abschreibungsmethode verwendet, da sie einfach zu berechnen ist und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer ermöglicht. Diese Methode wird auch bevorzugt, da sie einen realistischen Wertverlust der Vermögenswerte widerspiegelt und die finanzielle Planung erleichtert. **
-
Was sind die Vor- und Nachteile der indirekten Abschreibungsmethode?
Ein Vorteil der indirekten Abschreibungsmethode ist, dass sie eine einfachere Berechnung ermöglicht, da sie auf der Grundlage von Schätzungen und Annahmen erfolgt. Dies kann insbesondere bei Vermögenswerten nützlich sein, deren Wertverlust schwer vorherzusagen ist. Ein Nachteil ist jedoch, dass die indirekte Abschreibungsmethode zu einer ungleichmäßigen Verteilung der Abschreibungskosten über die Nutzungsdauer führen kann, was zu einer verzerrten Darstellung des tatsächlichen Wertverlusts führen kann. Zudem kann sie zu einer Über- oder Unterbewertung des Vermögenswerts führen. **
-
Wie wählt man die geeignete Abschreibungsmethode für ein Unternehmen aus?
Die geeignete Abschreibungsmethode hängt von der Art des Vermögenswerts, seiner Nutzungsdauer und den steuerlichen Vorschriften ab. Man sollte die verschiedenen Abschreibungsmethoden vergleichen und diejenige wählen, die am besten zu den spezifischen Bedürfnissen und Zielen des Unternehmens passt. Es ist ratsam, sich von einem Steuerberater oder Buchhalter beraten zu lassen, um die optimale Abschreibungsmethode zu bestimmen. **

Welche Abschreibungsmethode eignet sich am besten für langfristige Investitionen in das Unternehmen?
Die lineare Abschreibungsmethode eignet sich am besten für langfristige Investitionen, da sie einen gleichmäßigen Wertverlust über die Nutzungsdauer hinweg ermöglicht. Sie ist einfach zu berechnen und bietet eine klare Übersicht über die Wertminderung des investierten Vermögens. Zudem ist sie steuerlich anerkannt und wird von den meisten Unternehmen bevorzugt verwendet. **
Welche Abschreibungsmethode eignet sich am besten für die Bewertung von geringwertigen Wirtschaftsgütern?
Für die Bewertung von geringwertigen Wirtschaftsgütern eignet sich die lineare Abschreibungsmethode am besten, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Abschreibungskosten über die Nutzungsdauer ermöglicht. Bei dieser Methode wird der Wert des Wirtschaftsguts gleichmäßig über die gesamte Nutzungsdauer abgeschrieben, was insbesondere bei geringwertigen Gütern wie Büromaterial oder Kleingeräten sinnvoll ist. Andere Methoden wie die degressive Abschreibung oder die Leistungsabschreibung sind für diese Art von Gütern weniger geeignet. **
Top-Angebote
Produkte zum Begriff Abschreibungsmethode:
-
SHVP BS69110 - Digitaler Audio Signal Verstärkershiverpeaks®-BASIC-S--Digitaler Audio Signal Verstärker Toslink, incl. Netzteil optischer Signalverstärker, Toslink-Kupplung - Toslink-Kupplung verstärkt optische Signale für Kabellängen bis 30 m inklusive Netzteil29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SEGWAY NAVIMOW Signal Enhancement Antenna, Verstärker AntenneSEGWAY VIMOW Signal Enhancement Antenna, Signal Verstärker Antenne Die Segway Navimow Signal‐Enhancement‐Antenne wird zusammen mit der Primärantenne eingesetzt, um die Signalabdeckung deutlich zu erweitern. Als zusätzliche Antenne sorgt sie für breitere und stabilere Signalabdeckung, was sie besonders ideal für große Gärten macht. Die wasserfeste Konstruktion gewährleistet einen unterbrechungsfreien Empfang auch bei Regen. Kompatibel mit der Navimow X3‐Series.299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Televes TELE Verstärker (Verstärker), SAT ZubehörHausanschlussverstärker mit aktivem oder passivem Rückkanal für kleinere bis mittelgrosse multimediafähige CATV/BK-Netze. Einstellungen mittels steckbarer Jumper. Die Verstärkung im Vorwärtsbereich beträgt 30 dB/35 dB; der Rückkanal kann passiv oder aktiv (28 dB) sein. Der Frequenzbereich bis 1220 MHz erlaubt auch einen Einsatz in DOCSIS 3.1-Netzwerken. Highlights - Schaltbare Verstärkung sowohl auf dem Vorwärts- als auch auf dem Rückkanal - Dämpfungs- und Entzerrungseinstellungen sowohl am Vorwärts- als auch am Rückkanal - Integriertes Hochleistungs-Schaltnetzteil mit niedrigem Stromverbrauch Merkmale - Hohe Ausgangsleistung - Testeingang und -ausgang (-20 dB) - Gussgehäuse mit sehr guten Schirmungseigenschaften.144,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mast, Claudia: UnternehmenskommunikationUnternehmenskommunikation , Ein Leitfaden , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Auflage: 8. überarbeitete Aufl., Erscheinungsjahr: 20200608, Produktform: Kartoniert, Beilage: BC, Autoren: Mast, Claudia, Edition: REV, Auflage: 20008, Auflage/Ausgabe: 8. überarbeitete Aufl, Seitenzahl/Blattzahl: 609, Keyword: CSR; Chance Communication; Change Management; Contentmanagement; Corporate Identity; Corporate Publishing; Corporate Social Responsibility; Fernsehen; Gerüchte; Innovationskommunikation; Interne PR; Internet; Investor Relations; Kommunikation; Kommunikationsnetzwerke; Kommunikationswege; Krisenkommunikation; Kunden-PR; Kundenkommunikation; Lehrbuch; Magazine; Media Relations; Medienarbeit; Mitarbeiterkommunikation; Multiplikatoren; Neue Medien; PR; Public Affairs; Public Relations; Radio; Social Media Relations; Stakeholder; Strategische Kommunikation; Unternehmensführung; Zeitungen; strategischen Managements, Fachschema: Kommunikationswissenschaft~Öffentlichkeitsarbeit~PR~Public Relations~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Kommunikationswissenschaft~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Thema: Optimieren, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Public Relations, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 214, Breite: 153, Höhe: 42, Gewicht: 922, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A5859622, Vorgänger EAN: 9783825250775 9783825243760 9783825238254 9783825223083 9783828205109, eBook EAN: 9783838554808, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche abschreibungsmethode ist erlaubt?
Welche Abschreibungsmethode ist erlaubt? Die Abschreibungsmethode, die ein Unternehmen verwenden kann, hängt von den geltenden Rechnungslegungsvorschriften ab. In der Regel sind lineare Abschreibungen und degressive Abschreibungen die gängigsten Methoden. Lineare Abschreibungen verteilen den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während degressive Abschreibungen höhere Abschreibungen in den ersten Jahren und niedrigere Abschreibungen in späteren Jahren vorsehen. Es ist wichtig, die für das Unternehmen geltenden Vorschriften zu beachten, um sicherzustellen, dass die Abschreibungsmethode korrekt angewendet wird. **
-
Ist ein Wechsel der Abschreibungsmethode erlaubt?
Ist ein Wechsel der Abschreibungsmethode erlaubt? Ein Wechsel der Abschreibungsmethode ist grundsätzlich erlaubt, jedoch müssen bestimmte Voraussetzungen erfüllt sein. In der Regel muss der Wechsel begründet werden und zu einer genaueren Abbildung der tatsächlichen Wertminderung des Vermögensgegenstands führen. Zudem müssen die steuerlichen Vorschriften beachtet werden, da ein Wechsel der Abschreibungsmethode auch Auswirkungen auf die steuerliche Gewinnermittlung haben kann. Es empfiehlt sich daher, vor einem Wechsel der Abschreibungsmethode eine genaue Prüfung der rechtlichen und steuerlichen Rahmenbedingungen vorzunehmen. **
-
Wie funktioniert die lineare Abschreibungsmethode und welche Vor- und Nachteile hat sie im Vergleich zur degressiven Abschreibungsmethode?
Die lineare Abschreibungsmethode schreibt den gleichen Betrag über die Nutzungsdauer eines Vermögenswerts ab. Die Vor- und Nachteile im Vergleich zur degressiven Methode sind, dass die lineare Methode einfacher zu berechnen ist, aber zu einer ungenauen Abbildung des tatsächlichen Wertverlusts führen kann. Die degressive Methode hingegen berücksichtigt den höheren Wertverlust zu Beginn der Nutzungsdauer, ist jedoch komplexer in der Berechnung. **
-
Welche Abschreibungsmethode wird in Ihrem Unternehmen verwendet und warum?
In unserem Unternehmen wird die lineare Abschreibungsmethode verwendet, da sie einfach zu berechnen ist und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer ermöglicht. Diese Methode wird auch bevorzugt, da sie einen realistischen Wertverlust der Vermögenswerte widerspiegelt und die finanzielle Planung erleichtert. **
Ähnliche Suchbegriffe für Abschreibungsmethode
-
Kathrein Verstärker (Verstärker), SAT Zubehör, Grau- Hausanschlussverstärker für moderne HFC-Netzwerke bis zu 1 GHz - Integriertes hocheffizientes Schaltnetzteil - Energiemanagement: Abschaltung ungenutzter Verstärkerstufen zur Reduzierung des Stromverbrauchs - Druckgussgehäuse mit F-Steckverbindern - Variabel einstellbare 6 dB Zwischenverstärkung mit an Bord befindlichen Steckdosen-Dämpfungselementen (Lieferzustand: höhere Verstärkung) - Die maximalen Betriebspegel gelten auch für den Betrieb mit Zwischen-Dämpfung - Schaltbarer Zwischenverstärker mit Brückensteckern (6 dB Vorbetonung) - Integrierter Rückweg 5-65 MHz aktiv/passiv, aus (schaltbar mit Brückensteckern) - Eingebaute variable Dämpfungselemente (Lieferzustand Rückweg: max. Dämpfung) und variabler Equalizer - LED zur Anzeige des Betriebsmodus - Testanschluss am Ausgang -20 dB (mit Richtkoppler) - Testanschluss am Eingang -20 dB - Testanschlüsse sind im Lieferzustand mit dem EMK 03 abgeschlossen - Entspricht: EN 60728-11, EN 50083-2 und EN 60065 - Für die Inneninstallation.144,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile der indirekten Abschreibungsmethode?
Ein Vorteil der indirekten Abschreibungsmethode ist, dass sie eine einfachere Berechnung ermöglicht, da sie auf der Grundlage von Schätzungen und Annahmen erfolgt. Dies kann insbesondere bei Vermögenswerten nützlich sein, deren Wertverlust schwer vorherzusagen ist. Ein Nachteil ist jedoch, dass die indirekte Abschreibungsmethode zu einer ungleichmäßigen Verteilung der Abschreibungskosten über die Nutzungsdauer führen kann, was zu einer verzerrten Darstellung des tatsächlichen Wertverlusts führen kann. Zudem kann sie zu einer Über- oder Unterbewertung des Vermögenswerts führen. **
-
Wie wählt man die geeignete Abschreibungsmethode für ein Unternehmen aus?
Die geeignete Abschreibungsmethode hängt von der Art des Vermögenswerts, seiner Nutzungsdauer und den steuerlichen Vorschriften ab. Man sollte die verschiedenen Abschreibungsmethoden vergleichen und diejenige wählen, die am besten zu den spezifischen Bedürfnissen und Zielen des Unternehmens passt. Es ist ratsam, sich von einem Steuerberater oder Buchhalter beraten zu lassen, um die optimale Abschreibungsmethode zu bestimmen. **
-
Welche Abschreibungsmethode eignet sich am besten für langfristige Investitionen in das Unternehmen?
Die lineare Abschreibungsmethode eignet sich am besten für langfristige Investitionen, da sie einen gleichmäßigen Wertverlust über die Nutzungsdauer hinweg ermöglicht. Sie ist einfach zu berechnen und bietet eine klare Übersicht über die Wertminderung des investierten Vermögens. Zudem ist sie steuerlich anerkannt und wird von den meisten Unternehmen bevorzugt verwendet. **
-
Welche Abschreibungsmethode eignet sich am besten für die Bewertung von geringwertigen Wirtschaftsgütern?
Für die Bewertung von geringwertigen Wirtschaftsgütern eignet sich die lineare Abschreibungsmethode am besten, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Abschreibungskosten über die Nutzungsdauer ermöglicht. Bei dieser Methode wird der Wert des Wirtschaftsguts gleichmäßig über die gesamte Nutzungsdauer abgeschrieben, was insbesondere bei geringwertigen Gütern wie Büromaterial oder Kleingeräten sinnvoll ist. Andere Methoden wie die degressive Abschreibung oder die Leistungsabschreibung sind für diese Art von Gütern weniger geeignet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.