Domain funkantennen.de kaufen?
Wir ziehen mit dem Projekt
funkantennen.de um.
Sind Sie am Kauf der Domain
funkantennen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain funkantennen.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **


Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
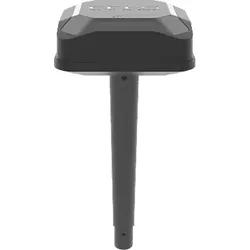
SEGWAY NAVIMOW Signal Enhancement Antenna, Verstärker AntenneSEGWAY VIMOW Signal Enhancement Antenna, Signal Verstärker Antenne Die Segway Navimow Signal‐Enhancement‐Antenne wird zusammen mit der Primärantenne eingesetzt, um die Signalabdeckung deutlich zu erweitern. Als zusätzliche Antenne sorgt sie für breitere und stabilere Signalabdeckung, was sie besonders ideal für große Gärten macht. Die wasserfeste Konstruktion gewährleistet einen unterbrechungsfreien Empfang auch bei Regen. Kompatibel mit der Navimow X3‐Series.299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mast, Claudia: UnternehmenskommunikationUnternehmenskommunikation , Ein Leitfaden , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Auflage: 8. überarbeitete Aufl., Erscheinungsjahr: 20200608, Produktform: Kartoniert, Beilage: BC, Autoren: Mast, Claudia, Edition: REV, Auflage: 20008, Auflage/Ausgabe: 8. überarbeitete Aufl, Seitenzahl/Blattzahl: 609, Keyword: CSR; Chance Communication; Change Management; Contentmanagement; Corporate Identity; Corporate Publishing; Corporate Social Responsibility; Fernsehen; Gerüchte; Innovationskommunikation; Interne PR; Internet; Investor Relations; Kommunikation; Kommunikationsnetzwerke; Kommunikationswege; Krisenkommunikation; Kunden-PR; Kundenkommunikation; Lehrbuch; Magazine; Media Relations; Medienarbeit; Mitarbeiterkommunikation; Multiplikatoren; Neue Medien; PR; Public Affairs; Public Relations; Radio; Social Media Relations; Stakeholder; Strategische Kommunikation; Unternehmensführung; Zeitungen; strategischen Managements, Fachschema: Kommunikationswissenschaft~Öffentlichkeitsarbeit~PR~Public Relations~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Kommunikationswissenschaft~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Thema: Optimieren, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Public Relations, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 214, Breite: 153, Höhe: 42, Gewicht: 922, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A5859622, Vorgänger EAN: 9783825250775 9783825243760 9783825238254 9783825223083 9783828205109, eBook EAN: 9783838554808, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
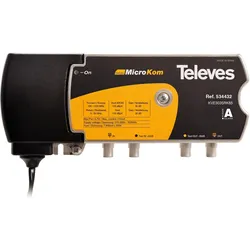
Televes TELE Verstärker (Verstärker), SAT ZubehörHausanschlussverstärker mit aktivem oder passivem Rückkanal für kleinere bis mittelgrosse multimediafähige CATV/BK-Netze. Einstellungen mittels steckbarer Jumper. Die Verstärkung im Vorwärtsbereich beträgt 30 dB/35 dB; der Rückkanal kann passiv oder aktiv (28 dB) sein. Der Frequenzbereich bis 1220 MHz erlaubt auch einen Einsatz in DOCSIS 3.1-Netzwerken. Highlights - Schaltbare Verstärkung sowohl auf dem Vorwärts- als auch auf dem Rückkanal - Dämpfungs- und Entzerrungseinstellungen sowohl am Vorwärts- als auch am Rückkanal - Integriertes Hochleistungs-Schaltnetzteil mit niedrigem Stromverbrauch Merkmale - Hohe Ausgangsleistung - Testeingang und -ausgang (-20 dB) - Gussgehäuse mit sehr guten Schirmungseigenschaften.144,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kathrein Verstärker (Verstärker), SAT Zubehör, Grau- Hausanschlussverstärker für moderne HFC-Netzwerke bis zu 1 GHz - Integriertes hocheffizientes Schaltnetzteil - Energiemanagement: Abschaltung ungenutzter Verstärkerstufen zur Reduzierung des Stromverbrauchs - Druckgussgehäuse mit F-Steckverbindern - Variabel einstellbare 6 dB Zwischenverstärkung mit an Bord befindlichen Steckdosen-Dämpfungselementen (Lieferzustand: höhere Verstärkung) - Die maximalen Betriebspegel gelten auch für den Betrieb mit Zwischen-Dämpfung - Schaltbarer Zwischenverstärker mit Brückensteckern (6 dB Vorbetonung) - Integrierter Rückweg 5-65 MHz aktiv/passiv, aus (schaltbar mit Brückensteckern) - Eingebaute variable Dämpfungselemente (Lieferzustand Rückweg: max. Dämpfung) und variabler Equalizer - LED zur Anzeige des Betriebsmodus - Testanschluss am Ausgang -20 dB (mit Richtkoppler) - Testanschluss am Eingang -20 dB - Testanschlüsse sind im Lieferzustand mit dem EMK 03 abgeschlossen - Entspricht: EN 60728-11, EN 50083-2 und EN 60065 - Für die Inneninstallation.144,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
SHVP BS69110 - Digitaler Audio Signal Verstärkershiverpeaks®-BASIC-S--Digitaler Audio Signal Verstärker Toslink, incl. Netzteil optischer Signalverstärker, Toslink-Kupplung - Toslink-Kupplung verstärkt optische Signale für Kabellängen bis 30 m inklusive Netzteil29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SEGWAY NAVIMOW Signal Enhancement Antenna, Verstärker AntenneSEGWAY VIMOW Signal Enhancement Antenna, Signal Verstärker Antenne Die Segway Navimow Signal‐Enhancement‐Antenne wird zusammen mit der Primärantenne eingesetzt, um die Signalabdeckung deutlich zu erweitern. Als zusätzliche Antenne sorgt sie für breitere und stabilere Signalabdeckung, was sie besonders ideal für große Gärten macht. Die wasserfeste Konstruktion gewährleistet einen unterbrechungsfreien Empfang auch bei Regen. Kompatibel mit der Navimow X3‐Series.299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mast, Claudia: UnternehmenskommunikationUnternehmenskommunikation , Ein Leitfaden , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Auflage: 8. überarbeitete Aufl., Erscheinungsjahr: 20200608, Produktform: Kartoniert, Beilage: BC, Autoren: Mast, Claudia, Edition: REV, Auflage: 20008, Auflage/Ausgabe: 8. überarbeitete Aufl, Seitenzahl/Blattzahl: 609, Keyword: CSR; Chance Communication; Change Management; Contentmanagement; Corporate Identity; Corporate Publishing; Corporate Social Responsibility; Fernsehen; Gerüchte; Innovationskommunikation; Interne PR; Internet; Investor Relations; Kommunikation; Kommunikationsnetzwerke; Kommunikationswege; Krisenkommunikation; Kunden-PR; Kundenkommunikation; Lehrbuch; Magazine; Media Relations; Medienarbeit; Mitarbeiterkommunikation; Multiplikatoren; Neue Medien; PR; Public Affairs; Public Relations; Radio; Social Media Relations; Stakeholder; Strategische Kommunikation; Unternehmensführung; Zeitungen; strategischen Managements, Fachschema: Kommunikationswissenschaft~Öffentlichkeitsarbeit~PR~Public Relations~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Kommunikationswissenschaft~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Thema: Optimieren, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Public Relations, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 214, Breite: 153, Höhe: 42, Gewicht: 922, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A5859622, Vorgänger EAN: 9783825250775 9783825243760 9783825238254 9783825223083 9783828205109, eBook EAN: 9783838554808, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Televes TELE Verstärker (Verstärker), SAT ZubehörHausanschlussverstärker mit aktivem oder passivem Rückkanal für kleinere bis mittelgrosse multimediafähige CATV/BK-Netze. Einstellungen mittels steckbarer Jumper. Die Verstärkung im Vorwärtsbereich beträgt 30 dB/35 dB; der Rückkanal kann passiv oder aktiv (28 dB) sein. Der Frequenzbereich bis 1220 MHz erlaubt auch einen Einsatz in DOCSIS 3.1-Netzwerken. Highlights - Schaltbare Verstärkung sowohl auf dem Vorwärts- als auch auf dem Rückkanal - Dämpfungs- und Entzerrungseinstellungen sowohl am Vorwärts- als auch am Rückkanal - Integriertes Hochleistungs-Schaltnetzteil mit niedrigem Stromverbrauch Merkmale - Hohe Ausgangsleistung - Testeingang und -ausgang (-20 dB) - Gussgehäuse mit sehr guten Schirmungseigenschaften.144,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kathrein Verstärker (Verstärker), SAT Zubehör, Grau- Hausanschlussverstärker für moderne HFC-Netzwerke bis zu 1 GHz - Integriertes hocheffizientes Schaltnetzteil - Energiemanagement: Abschaltung ungenutzter Verstärkerstufen zur Reduzierung des Stromverbrauchs - Druckgussgehäuse mit F-Steckverbindern - Variabel einstellbare 6 dB Zwischenverstärkung mit an Bord befindlichen Steckdosen-Dämpfungselementen (Lieferzustand: höhere Verstärkung) - Die maximalen Betriebspegel gelten auch für den Betrieb mit Zwischen-Dämpfung - Schaltbarer Zwischenverstärker mit Brückensteckern (6 dB Vorbetonung) - Integrierter Rückweg 5-65 MHz aktiv/passiv, aus (schaltbar mit Brückensteckern) - Eingebaute variable Dämpfungselemente (Lieferzustand Rückweg: max. Dämpfung) und variabler Equalizer - LED zur Anzeige des Betriebsmodus - Testanschluss am Ausgang -20 dB (mit Richtkoppler) - Testanschluss am Eingang -20 dB - Testanschlüsse sind im Lieferzustand mit dem EMK 03 abgeschlossen - Entspricht: EN 60728-11, EN 50083-2 und EN 60065 - Für die Inneninstallation.144,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.