Domain funkantennen.de kaufen?
Wir ziehen mit dem Projekt
funkantennen.de um.
Sind Sie am Kauf der Domain
funkantennen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain funkantennen.de kaufen?
Ist Controlling Teil des Rechnungswesens?
Ist Controlling Teil des Rechnungswesens? Controlling ist eng mit dem Rechnungswesen verbunden, da es sich um die Planung, Steuerung und Kontrolle von Unternehmensprozessen und -zielen handelt. Es beinhaltet die Analyse von Kennzahlen, Budgetierung und die Erstellung von Berichten für das Management. Obwohl Controlling oft als eigenständige Funktion betrachtet wird, arbeitet es eng mit dem Rechnungswesen zusammen, um finanzielle Informationen zu interpretieren und Entscheidungen zu treffen. Letztendlich kann man sagen, dass Controlling eine wichtige Komponente des Rechnungswesens ist, die dazu dient, die finanzielle Leistung eines Unternehmens zu optimieren. **
Was sind die Aufgaben des Rechnungswesens?
Was sind die Aufgaben des Rechnungswesens? **
Ähnliche Suchbegriffe für Rechnungswesens
Top-Angebote
Produkte zum Begriff Rechnungswesens:
-
Kathrein Verstärker (Verstärker), SAT Zubehör, Grau- Hausanschlussverstärker für moderne HFC-Netzwerke bis zu 1 GHz - Integriertes hocheffizientes Schaltnetzteil - Energiemanagement: Abschaltung ungenutzter Verstärkerstufen zur Reduzierung des Stromverbrauchs - Druckgussgehäuse mit F-Steckverbindern - Variabel einstellbare 6 dB Zwischenverstärkung mit an Bord befindlichen Steckdosen-Dämpfungselementen (Lieferzustand: höhere Verstärkung) - Die maximalen Betriebspegel gelten auch für den Betrieb mit Zwischen-Dämpfung - Schaltbarer Zwischenverstärker mit Brückensteckern (6 dB Vorbetonung) - Integrierter Rückweg 5-65 MHz aktiv/passiv, aus (schaltbar mit Brückensteckern) - Eingebaute variable Dämpfungselemente (Lieferzustand Rückweg: max. Dämpfung) und variabler Equalizer - LED zur Anzeige des Betriebsmodus - Testanschluss am Ausgang -20 dB (mit Richtkoppler) - Testanschluss am Eingang -20 dB - Testanschlüsse sind im Lieferzustand mit dem EMK 03 abgeschlossen - Entspricht: EN 60728-11, EN 50083-2 und EN 60065 - Für die Inneninstallation.144,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
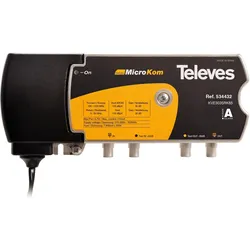
Televes TELE Verstärker (Verstärker), SAT ZubehörHausanschlussverstärker mit aktivem oder passivem Rückkanal für kleinere bis mittelgrosse multimediafähige CATV/BK-Netze. Einstellungen mittels steckbarer Jumper. Die Verstärkung im Vorwärtsbereich beträgt 30 dB/35 dB; der Rückkanal kann passiv oder aktiv (28 dB) sein. Der Frequenzbereich bis 1220 MHz erlaubt auch einen Einsatz in DOCSIS 3.1-Netzwerken. Highlights - Schaltbare Verstärkung sowohl auf dem Vorwärts- als auch auf dem Rückkanal - Dämpfungs- und Entzerrungseinstellungen sowohl am Vorwärts- als auch am Rückkanal - Integriertes Hochleistungs-Schaltnetzteil mit niedrigem Stromverbrauch Merkmale - Hohe Ausgangsleistung - Testeingang und -ausgang (-20 dB) - Gussgehäuse mit sehr guten Schirmungseigenschaften.144,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die Aufgaben des betrieblichen Rechnungswesens?
Was sind die Aufgaben des betrieblichen Rechnungswesens? **
-
Was sind die grundlegenden Prinzipien des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden sollen. Sie dienen dazu, die Transparenz und Genauigkeit der Finanzberichterstattung sicherzustellen. **
-
Was sind die grundlegenden Prinzipien und Techniken des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Zu den wichtigsten Techniken gehören die doppelte Buchführung, die Bilanzierung und die Gewinn- und Verlustrechnung. Diese Prinzipien und Techniken dienen dazu, die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist das Studium der Buchführung und des internen Rechnungswesens schwer?
Die Schwierigkeit des Studiums der Buchführung und des internen Rechnungswesens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Interesse und Verständnis für das Thema, der Lernstrategie und dem Engagement des Studierenden. Es erfordert jedoch in der Regel ein solides Verständnis von mathematischen Konzepten und analytischem Denken, da es sich um eine präzise und detaillierte Disziplin handelt. Mit ausreichender Motivation und Einsatz ist es jedoch durchaus machbar. **


"Was sind die grundlegenden Prinzipien der Buchführung und des Rechnungswesens?"
Die grundlegenden Prinzipien der Buchführung sind das Prinzip der Vollständigkeit, Richtigkeit und Nachvollziehbarkeit der Buchungen. Das Rechnungswesen basiert auf den Prinzipien der Periodenabgrenzung, der Einzelbewertung und der Stetigkeit. Zusammen dienen sie dazu, die finanzielle Situation eines Unternehmens transparent und verlässlich darzustellen. **
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage?
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage? Die Buchführung dient als Grundlage für die Finanzbuchhaltung, in der sämtliche Geschäftsvorfälle eines Unternehmens erfasst, dokumentiert und ausgewertet werden. Sie bildet die Basis für die Erstellung von Jahresabschlüssen und Gewinn- und Verlustrechnungen. Zudem ist die Buchführung auch für die Kosten- und Leistungsrechnung von großer Bedeutung, da hierdurch die Kostenstrukturen und Leistungen eines Unternehmens analysiert und bewertet werden können. Darüber hinaus ist die Buchführung auch für die betriebswirtschaftliche Auswertung und Planung von Unternehmen unverzichtbar. **
Top-Angebote
Produkte zum Begriff Rechnungswesens:
-
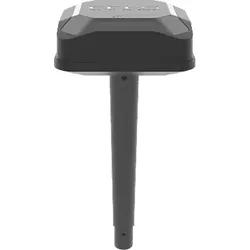
SEGWAY NAVIMOW Signal Enhancement Antenna, Verstärker AntenneSEGWAY VIMOW Signal Enhancement Antenna, Signal Verstärker Antenne Die Segway Navimow Signal‐Enhancement‐Antenne wird zusammen mit der Primärantenne eingesetzt, um die Signalabdeckung deutlich zu erweitern. Als zusätzliche Antenne sorgt sie für breitere und stabilere Signalabdeckung, was sie besonders ideal für große Gärten macht. Die wasserfeste Konstruktion gewährleistet einen unterbrechungsfreien Empfang auch bei Regen. Kompatibel mit der Navimow X3‐Series.299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kathrein Verstärker (Verstärker), SAT Zubehör, Grau- Hausanschlussverstärker für moderne HFC-Netzwerke bis zu 1 GHz - Integriertes hocheffizientes Schaltnetzteil - Energiemanagement: Abschaltung ungenutzter Verstärkerstufen zur Reduzierung des Stromverbrauchs - Druckgussgehäuse mit F-Steckverbindern - Variabel einstellbare 6 dB Zwischenverstärkung mit an Bord befindlichen Steckdosen-Dämpfungselementen (Lieferzustand: höhere Verstärkung) - Die maximalen Betriebspegel gelten auch für den Betrieb mit Zwischen-Dämpfung - Schaltbarer Zwischenverstärker mit Brückensteckern (6 dB Vorbetonung) - Integrierter Rückweg 5-65 MHz aktiv/passiv, aus (schaltbar mit Brückensteckern) - Eingebaute variable Dämpfungselemente (Lieferzustand Rückweg: max. Dämpfung) und variabler Equalizer - LED zur Anzeige des Betriebsmodus - Testanschluss am Ausgang -20 dB (mit Richtkoppler) - Testanschluss am Eingang -20 dB - Testanschlüsse sind im Lieferzustand mit dem EMK 03 abgeschlossen - Entspricht: EN 60728-11, EN 50083-2 und EN 60065 - Für die Inneninstallation.144,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Televes TELE Verstärker (Verstärker), SAT ZubehörHausanschlussverstärker mit aktivem oder passivem Rückkanal für kleinere bis mittelgrosse multimediafähige CATV/BK-Netze. Einstellungen mittels steckbarer Jumper. Die Verstärkung im Vorwärtsbereich beträgt 30 dB/35 dB; der Rückkanal kann passiv oder aktiv (28 dB) sein. Der Frequenzbereich bis 1220 MHz erlaubt auch einen Einsatz in DOCSIS 3.1-Netzwerken. Highlights - Schaltbare Verstärkung sowohl auf dem Vorwärts- als auch auf dem Rückkanal - Dämpfungs- und Entzerrungseinstellungen sowohl am Vorwärts- als auch am Rückkanal - Integriertes Hochleistungs-Schaltnetzteil mit niedrigem Stromverbrauch Merkmale - Hohe Ausgangsleistung - Testeingang und -ausgang (-20 dB) - Gussgehäuse mit sehr guten Schirmungseigenschaften.144,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Controlling Teil des Rechnungswesens?
Ist Controlling Teil des Rechnungswesens? Controlling ist eng mit dem Rechnungswesen verbunden, da es sich um die Planung, Steuerung und Kontrolle von Unternehmensprozessen und -zielen handelt. Es beinhaltet die Analyse von Kennzahlen, Budgetierung und die Erstellung von Berichten für das Management. Obwohl Controlling oft als eigenständige Funktion betrachtet wird, arbeitet es eng mit dem Rechnungswesen zusammen, um finanzielle Informationen zu interpretieren und Entscheidungen zu treffen. Letztendlich kann man sagen, dass Controlling eine wichtige Komponente des Rechnungswesens ist, die dazu dient, die finanzielle Leistung eines Unternehmens zu optimieren. **
-
Was sind die Aufgaben des Rechnungswesens?
Was sind die Aufgaben des Rechnungswesens? **
-
Was sind die Aufgaben des betrieblichen Rechnungswesens?
Was sind die Aufgaben des betrieblichen Rechnungswesens? **
-
Was sind die grundlegenden Prinzipien des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden sollen. Sie dienen dazu, die Transparenz und Genauigkeit der Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Rechnungswesens
-
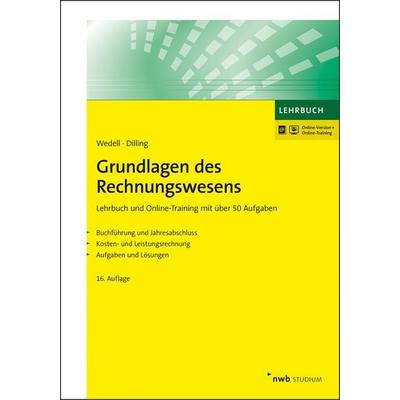
Wedell, Harald: Grundlagen des RechnungswesensGrundlagen des Rechnungswesens , Ein sicheres Fundament für Studium und Beruf. Fundierte Kenntnisse in Buchführung, Jahresabschluss sowie Kosten- und Leistungsrechnung gehören zu den Basiskomponenten in Wirtschaft und Verwaltung. Mit diesem Standardlehrbuch können sich Leser eine solide Grundlage in allen wichtigen Bereichen des Betrieblichen Rechnungswesens schaffen. Eine klare Struktur, eine leicht verständliche, anschauliche Darstellung und die Hervorhebung wichtiger Informationen, wie etwa Begriffsklärungen und zentraler Aussagen, erleichtern das Lernen. Zahlreiche Übungsaufgaben, Fragen und zwei umfangreiche Tests auf Prüfungsniveau helfen, erworbenes Wissen zu festigen und den Lernerfolg zu kontrollieren. Ein Anhang mit Kurzlösungen zu den Aufgaben sowie ein deutsch/englisches Glossar zentraler Begriffe des Rechnungswesens runden das Lehrbuch ab. Die Darstellungen dieser Neuauflage entsprechen dem aktuellen Rechtsstand des Handelsgesetzbuchs (HGB) sowie den Grundsätzen der internationalen Rechnungslegung (IAS/IFRS). Inhalt: Aufgabenstellungen des betriebswirtschaftlichen Rechnungswesens. Rechnungslegung nach handelsrechtlichen Grundsätzen (Buchführung und Jahresabschluss). Informationsgewinnung nach wirtschaftlichen Grundsätzen (Kosten- und Leistungsrechnung). Anhang (Prüfungstest I und II + Lösungen). Kurzlexikon deutsch/englisch. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 16., aktualisierte Auflage. Online-Version + Online-Training., Erscheinungsjahr: 20180813, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Wedell, Harald~Dilling, Achim A., Auflage: 18016, Auflage/Ausgabe: 16., aktualisierte Auflage. Online-Version + Online-Training, Keyword: Prüfungsvorbereitung; Buchführungssystem; Konzernrechnungslegung; Rechnungslegung; Rechnungswesen; Doppelte Buchführung; Lernprogramm, Fachschema: Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~For undergraduate education and equivalents~Für die Hochschule, Thema: Verstehen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: XXIII, Seitenanzahl: 528, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Länge: 241, Breite: 167, Höhe: 30, Gewicht: 910, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000032213001 9783482547867-1 B0000032213002 9783482547867-2, Vorgänger EAN: 9783482547850 9783482547843 9783482547836 9783482547829 9783482547812, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 114371732,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eisele, Wolfgang: Technik des betrieblichen RechnungswesensTechnik des betrieblichen Rechnungswesens , Buchführung und Bilanzierung, Kosten- und Leistungsrechnung, Sonderbilanzen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 9., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 201812, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Eisele, Wolfgang~Knobloch, Alois Paul, Auflage: 19009, Auflage/Ausgabe: 9., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 1727, Keyword: Rechnungswesen, Fachschema: Betrieb / Finanzierung, Investition, Rechnungswesen~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Kalkulation / Leistungsrechnung~Leistungsrechnung~Kalkulation / Kostenrechnung~Kostenrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaft und Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 1702, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 246, Breite: 177, Höhe: 68, Gewicht: 2559, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800637843 9783800627998 9783800623334 9783800616695 9783800614516, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16585969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien und Techniken des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Zu den wichtigsten Techniken gehören die doppelte Buchführung, die Bilanzierung und die Gewinn- und Verlustrechnung. Diese Prinzipien und Techniken dienen dazu, die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist das Studium der Buchführung und des internen Rechnungswesens schwer?
Die Schwierigkeit des Studiums der Buchführung und des internen Rechnungswesens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Interesse und Verständnis für das Thema, der Lernstrategie und dem Engagement des Studierenden. Es erfordert jedoch in der Regel ein solides Verständnis von mathematischen Konzepten und analytischem Denken, da es sich um eine präzise und detaillierte Disziplin handelt. Mit ausreichender Motivation und Einsatz ist es jedoch durchaus machbar. **
-
"Was sind die grundlegenden Prinzipien der Buchführung und des Rechnungswesens?"
Die grundlegenden Prinzipien der Buchführung sind das Prinzip der Vollständigkeit, Richtigkeit und Nachvollziehbarkeit der Buchungen. Das Rechnungswesen basiert auf den Prinzipien der Periodenabgrenzung, der Einzelbewertung und der Stetigkeit. Zusammen dienen sie dazu, die finanzielle Situation eines Unternehmens transparent und verlässlich darzustellen. **
-
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage?
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage? Die Buchführung dient als Grundlage für die Finanzbuchhaltung, in der sämtliche Geschäftsvorfälle eines Unternehmens erfasst, dokumentiert und ausgewertet werden. Sie bildet die Basis für die Erstellung von Jahresabschlüssen und Gewinn- und Verlustrechnungen. Zudem ist die Buchführung auch für die Kosten- und Leistungsrechnung von großer Bedeutung, da hierdurch die Kostenstrukturen und Leistungen eines Unternehmens analysiert und bewertet werden können. Darüber hinaus ist die Buchführung auch für die betriebswirtschaftliche Auswertung und Planung von Unternehmen unverzichtbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.